Hins vegar er hugmyndin um sólarorku sem kaup á hrávöru grundvallarvilla frumkvöðla. Lægsta tilboðið er ekki raunveruleg efnahagsleg hagkvæmni sólarorkuvera (PV) heldur heildarkostnaður eignarhalds (TCO). Ítarleg greining verður að ná lengra en upphaflega fjárfestingu til að ákvarða hvernig líftími vélbúnaðarins, sveiflukenndur rafmagnskostnaður og samhæfni við framtíðartækni, svo sem innviði rafknúinna ökutækja, breyta innri ávöxtunarkröfu. Þessi handbók greinir fjárhagslega líffærafræði sólarorku í atvinnuskyni, byrjar á stórum markaðsspám og fer niður í örverkfræðilegar ákvarðanir sem vernda fjárfestingu þína.

Kostnaður við sólarsellur í atvinnuskyni fer eftir afkastagetu verkefnisins, þar sem hagkvæmni sólarorku ræðst af stærðarhagkvæmni. Því meiri sem orkuframleiðslugetan er, því hærri eru fastir kostnaðir afskrifaðir yfir stærri framleiðslugrunn og einingarkostnaðurinn lækkar verulega. Aftur á móti vega þessir kostnaðir þyngra á minni verkefnum.
Til að fá hugmynd um þetta grunnlínuviðmið árið 2026 er fróðlegt að skoða nýlega þróun. Uppsetningarkostnaður á árunum 2024-2025 er dýrari, að meðaltali á bilinu 1.80 til 3.10 Bandaríkjadalir á watt. Nýleg hreyfing upp í bilið 1.45 - 2.95 Bandaríkjadalir bendir til greinilegrar spennu á markaði: þar sem verð á ... PV Einingar hafa lækkað vegna yfirburða í framboðskeðjunni, en sparnaðurinn í vélbúnaði er að hluta til vegaður upp á móti aukningu í hæfu vinnuafli.
Í þessu tilviki ætti að greina á milli dæmigerðra atvinnumannvirkja og iðnaðarverkefna þar sem þetta eru ekki sömu eignaflokkarnir.
| Flokkur kerfisstærðar | getu Range | Áætlað verð á watt | Dæmigerður heildarkostnaður | Kostnaðardýnamík og innsýn í fjármálastjóra |
|---|---|---|---|---|
| Örverslun | < 50 kW | $ 2.45 - $ 3.25 | 70 $ - 160 $ | Hæsti einingarkostnaður. Fastir kostnaður (leyfisveitingar, hönnun) er óhóflega hár miðað við framleiðslu. |
| Lítil miðlungs | 50 - 250 kW | $ 1.85 - $ 2.60 | 92 $ - 650 $ | Mesta verðlækkunin. „Kjörpunkturinn“ fyrir stærðargráðu. Innsýn: Skipti yfir í stærra kerfi (t.d. 80 kW → 100 kW) bæta oft við hverfandi fjárfestingarkostnaði en auka ávöxtun verulega. |
| Stórt atvinnuhúsnæði | 250 kW – 1 MW | $ 1.60 - $ 2.15 | 400 þúsund dollarar – 2.1 milljón dollara | Línuleg afskrift. Verkfræðikostnaður staðlast; skilvirkni vinnuafls kemur inn í myndina. Hentar fyrir framleiðslustöðvar og kæligeymslur. |
| Iðnaðarskali | > 1 MW | $ 1.45 - $ 1.80 | 1.45 milljónir dala + | Kostnaðarkúrfan flatnar út. Kostnaður við vélbúnað nær alþjóðlegu lágmarki. Frekari sparnaður fæst aðallega með hagræðingu framboðskeðjunnar og magnkaupum. |
Efnisleg samþætting sólarorkukerfisins við eignina er stór hluti af fjárhagsáætlun mannvirkjagerðar.

Þar sem við höfum ákveðið verð á watt verðum við að íhuga hvað það verð samanstendur af. Meðal algengustu spurninga sem vakna í tilboðsferlinu er: Hvers vegna eru tilboð í sólarorkuverkefni fyrir fyrirtæki svona mismunandi eftir uppsetningaraðilum?
Svarið liggur sjaldan í verði búnaðar því sólarsellur eru markaðssettar um allan heim. Í Berlín eða Kaliforníu mun Tier-1 spella kosta álíka mikið. Munurinn liggur hins vegar í mjúkum kostnaði og ákveðnu umfangi vinnunnar.
Fastur kostnaður er efnisleg eign sem þarf til að framleiða orku og hann nemur venjulega 45 til 50 prósentum af heildarreikningi verkefnisins. Það er mikilvægt að skilja sundurliðun þessa flokks, sérstaklega við endurskoðun tilboða:
Mjúkur kostnaður er ekki verðhjöðnunarvaldandi og getur étið upp 40-50 prósent af fjárhagsáætluninni.
Þegar þú færð þrjú tilboð, þar af eitt 20 prósent lægra, þá er það varla góð kaup. Þetta er algengt að lágtilboðs sólarorkuuppsetningaraðilar geri það og meta kostnaðinn (með almennum BOS-hlutum) eða sleppa mikilvægum mjúkum kostnaði (eins og uppfærslum á veitum). Tilboð með háum kostnaði bjóða yfirleitt upp á heildarverð sem felur í sér ábyrgð á hágæða vinnu og hágæða verndarhluti.
Jafnvel með fullkomnu tilboði fyrir sólarorkuver getur endanlegur fjárfestingarkostnaður verið of mikill vegna þátta á staðnum. Skynsamleg fjárhagsáætlun mun innihalda varalið til að standa straum af þessum oft gleymdu efnislegu kostnaði:
Fjárfesting í sólarorku er endanleg fjárfestingarákvörðun. Til að hámarka ávöxtunina er nauðsynlegt að hafa verðmiðann í huga og skoða fjóra stefnumótandi þætti: Skattahagkvæmni, áreiðanleika íhluta, stjórnun á hámarkseftirspurn og... EV Sameining.

Fyrir fyrirtækjaákvarðanatökur er „miðaverðið“ villandi. Ítarleg fjárfestingaráætlun snýst um nettó kerfiskostnað. Ríkisstjórnin borgar 40-50 prósent af kerfinu þínu í gegnum ITC og MACRS.
Formúla: Nettó kerfiskostnaður = Heildarkostnaður – Alríkisskattaafsláttur (30%) – MACRS skattasparnaður
Dæmi um reikning:
Kostnaður á staðnum er fastur, en áhætta vegna vélbúnaðar er breyta sem þú getur stjórnað. Eins og áður hefur komið fram, þó að kerfisjöfnuður (e. Balance of System, BOS) sé lítill kostnaðarhlutfall, veldur hann meira en 80 prósentum kerfisbilana. Því skal ekki leyfa að slíkir mikilvægir öryggisþættir séu verðlagðir þegar efnisskrá (e. List of Materials, BOM) er endurskoðuð.
Rafrænar rafrásir í atvinnuskyni eru háspennukerfi (1000V-1500V jafnstraumur). Almennur einangrunarrofi eða samtengingarkassi er ekki bara hluti; hann er möguleg kveikjugjafi. Helsta orsök eldsvoða er jafnstraumsbogagalli, sem oftast stafar af hnignun á lélegum plastílátum. Til að vernda 20 ára tekjustrauminn ættu fjárfestar að einbeita sér að sérhæfðri framleiðslu á vörumerkjum eins og ... BENY, sem beita ákveðnum verkfræðilegum mótvægisaðgerðum:
Í tilviki fjölmargra fyrirtækja geta eftirspurnargjöld, sem eru gjöld sem eru ákvörðuð af hámarksnotkun raforku á 15 mínútum, numið allt að helmingi af mánaðarlegum greiðslum veitna. Óháð sólarorkukerfi mun bæta upp fyrir heildarorkunotkun (kWh) en mun ekki tilhneigingu til að bæta upp fyrir þessar hámarks eftirspurnartoppana (kW), sérstaklega þegar þeir eiga sér stað snemma morguns eða á skýjaðum tímabilum.
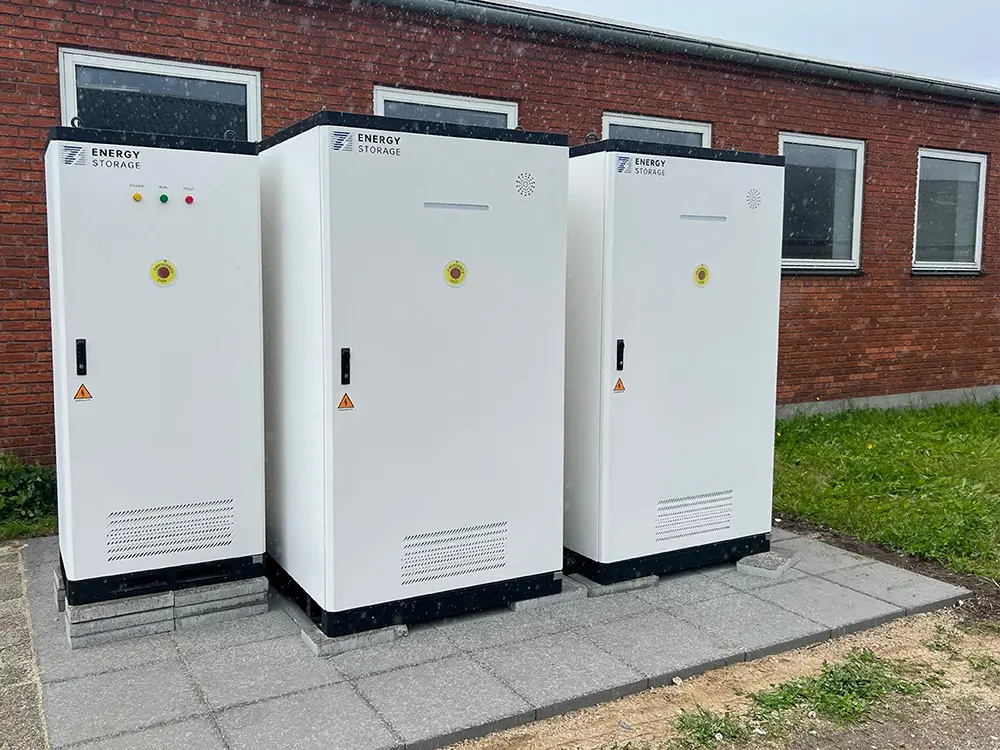
Með viðbót rafhlöðuorkugeymslukerfis (BESS), geta fyrirtæki tekið þátt í snjallri „Peak Racing“. Þó að geymslan sé meðhöndluð sem viðbót, sem venjulega eykur upphaflega fjárfestingarkostnað um $15,000 í meira en $100,000+ (fer eftir afkastagetu), þá býður þessi aðferð upp á mikinn sparnað sem ekki er hægt að ná fram með sólarplötum einum og sér. Kerfið losar sjálfkrafa geymda orku þegar álag á aðstöðu fer yfir fyrirfram ákveðið þröskuld, sem breytir óvirkri eign í virkan orkustjórnunarbúnað sem getur í raun tvöfaldað arðsemi fjárfestingar á svæðum með mikla eftirspurn.
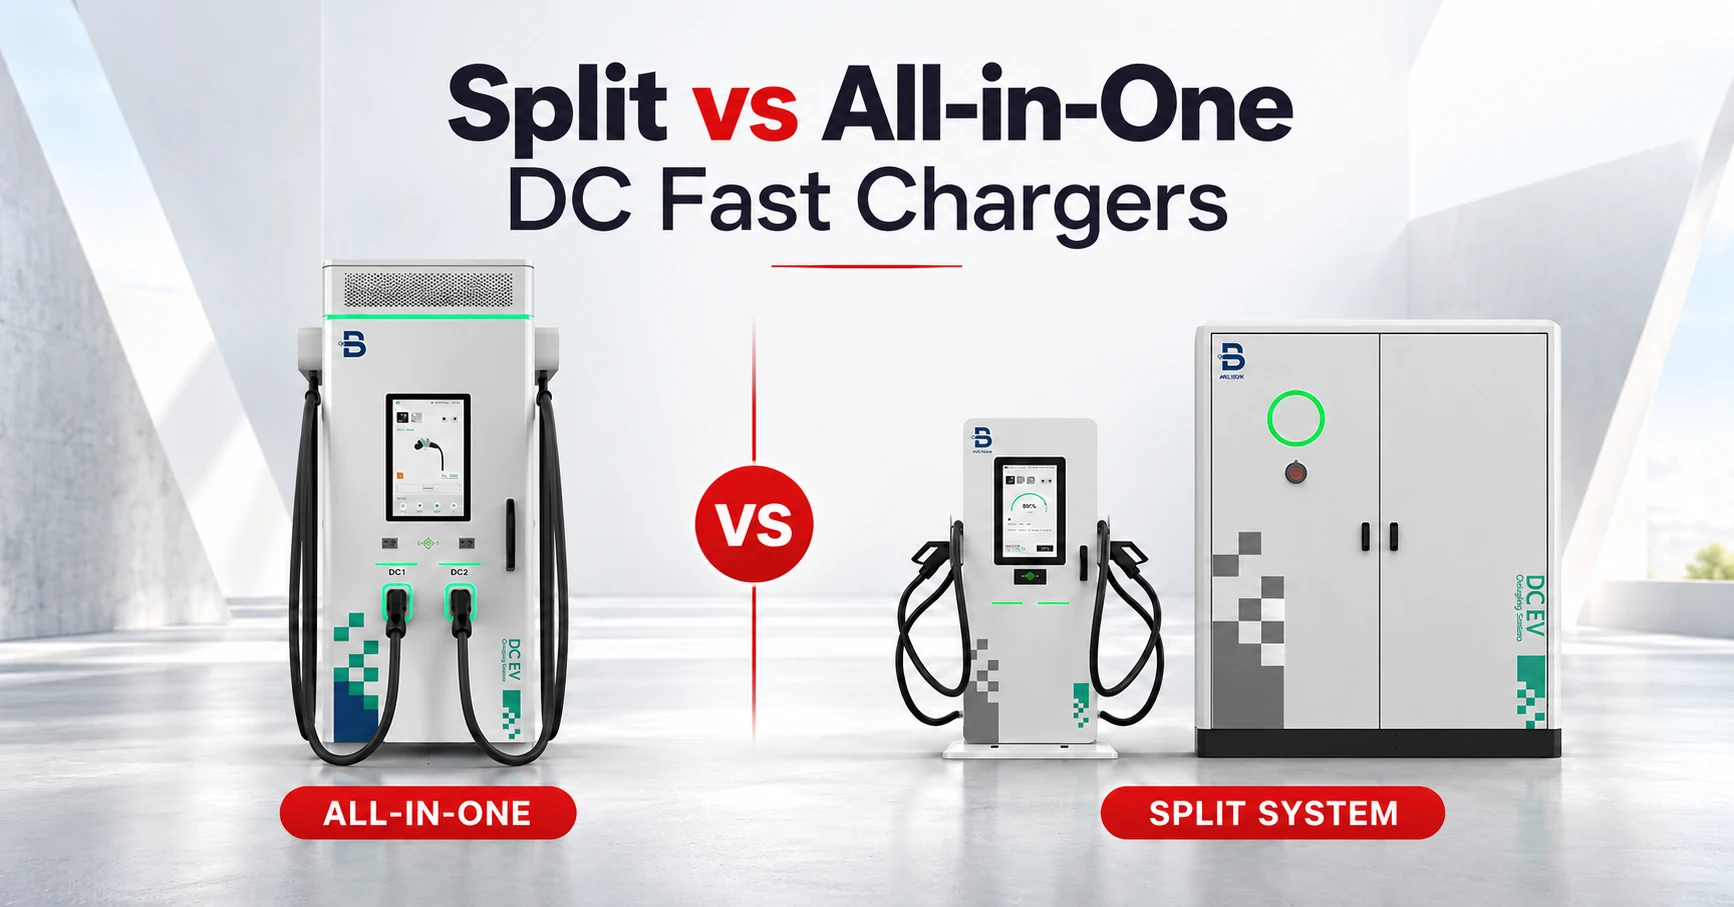
Með rafvæðingu fyrirtækjaflota eru hleðslustöðvar fyrir rafbíla (EV) með mikilli álagsgetu ekki lengur munaður heldur nauðsyn.
Þar sem verið er að nútímavæða rafmagnsvirkjunina til að koma til móts við sólarorku, er undirbúningur raflagna... EV Hleðsla er jaðarkostnaður sem mun koma í veg fyrir kostnaðarsamar skurðgröftur og uppgröftur í framtíðinni. Sýnileg samþætting Solar + EV Gjaldtaka er öflugt verkfæri í ESG-skýrslugerð fyrirtækja og hún er vísbending um fulla skuldbindingu við kolefnislausa starfsemi án þess að þörf sé á truflandi byggingarverkefnum í framtíðinni.
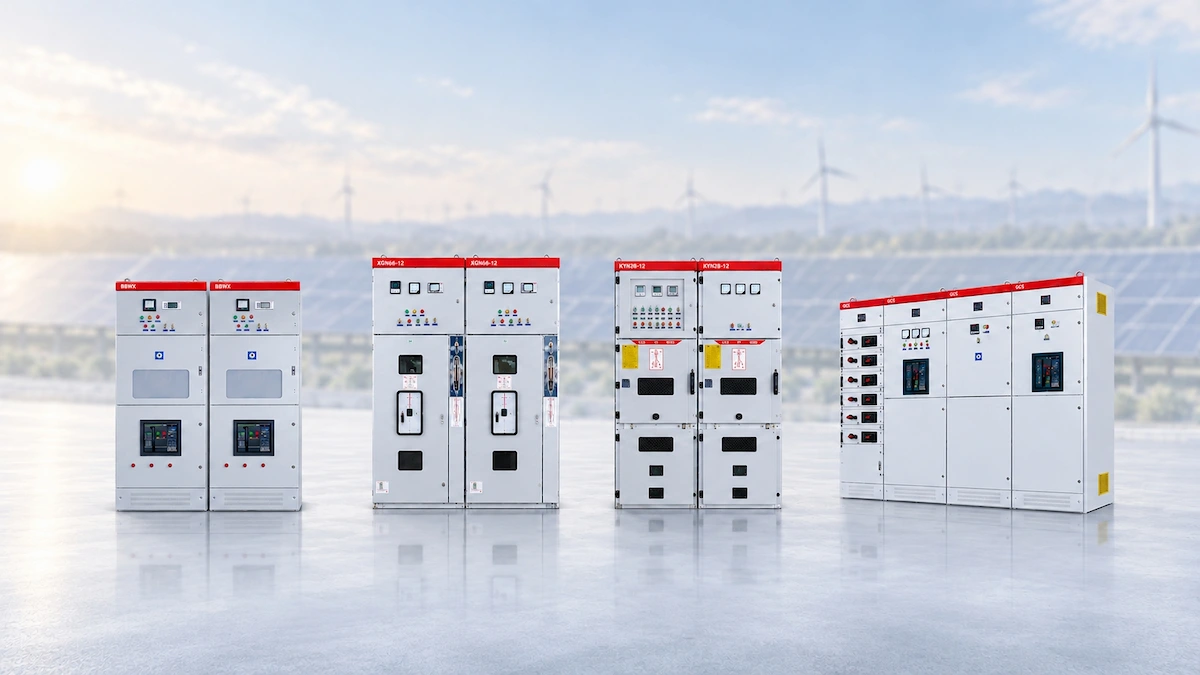
Engu að síður er óstýrð hleðsla alvarleg ógn. Uppsetning aðeins fárra jafnstraumshleðslutækja eða raða af 2. stigs einingum getur strax valdið því að bygging nái hámarksorkunotkun sinni. Án stjórnunar getur þessi aukning auðveldlega farið fram úr afkastagetu tiltæks rofabúnaðar, sem getur leitt til kostnaðarsamra uppfærslna á spenni sem veitufyrirtækið þarfnast eins og rætt er um hér að ofan.
Borgar fjárfestingin sig? Dómurinn felst í tölunum. Samkvæmt áætlunum frá árinu 2026 er rétt hannað kerfi sem hámarkar skattfrádrátt og felur ekki í sér neinn faldan kostnað aðlaðandi fjárhagsleg ástæða, sem gerir sólarorku í atvinnuskyni að góðum fjárfestingarkosti.
Til að sýna fram á hagnýtt gildi sýnir taflan hér að neðan fjárhagsgreiningu á dæmigerðu 100 kW atvinnukerfi:
| Línuatriði | Upphæð (USD) | Skýringar |
|---|---|---|
| Heildarkostnaður kerfisins | $200,000 | Byggt á viðmiðunarverði $2.00/watt |
| Alríkisskattafsláttur (30%) | ($ 60,000) | Tiltækir hvatar skilað sem skattaafsláttur |
| Afskriftarbætur (áætlað) | ($ 42,000) | Gerir ráð fyrir 21% fyrirtækjaskatthlutfalli miðað við 85% |
| Nettó kerfiskostnaður | $98,000 | Árangursrík fjárfesting |
| Árleg sparnaður á veitureikningum | $25,000 | Áætlun fyrir 1. ár byggt á rafmagnsgjöldum á $0.18/kWh |
| Einfalt endurgreiðslutímabil | ~3.9 ár | Eignin myndar frjálsan sjóðstreymi í 20+ ár eftir þetta. |
Almennt er endurgreiðslutími fyrirtækja á bilinu 3 til 7 ár, en það fer eftir svæði og stefnu. Markaðir með mikla raforkuframleiðslu, eins og Kalifornía eða norðausturhluta Bandaríkjanna, eða kerfi með hámarksafköst, geta oft borgað sig upp á aðeins 3 til 4 árum, en ódýrari raforkukerfi geta borgað sig upp á aðeins 5 til 7 árum. Eftir þetta jafnvægispunkt mun kerfið veita nánast ókeypis rafmagn þar til það er 25+ ára líftími þess, sem vörn gegn verðbólgu í veitum og raunveruleg eign á efnahagsreikningi.
Áhætta og ávinningur eru deilt út frá því hvernig kerfið er fjármagnað. Fjármögnunarmöguleikar eru fjölmargir og hver þeirra er nýttur í fjármálastefnu fyrirtækisins.
| Fjármögnunarmöguleiki | Kostir (kostir) | Ókostir (ókostir) | Tilvalinn frambjóðandi |
|---|---|---|---|
| Kaup í reiðufé | Býður upp á hæsta langtíma innri ávöxtunarkröfu. Fyrirtækið á eignina, gerir kröfu um alla sólarorkuhvata (inneignarsparnað, afskriftir) og fellur niður vaxtagreiðslur. | Krefst verulegs lausafjár og upphafskostnaðar. | Reiðufjárríkar aðilar með mikla skattskyldu sem leita að öruggu skattaskjóli. |
| Sólarlán / Fjármögnun búnaðar | Gerir fyrirtækinu kleift að eiga eignina og nýta sér hvata á meðan það varðveitir rekstrarfé. Svo lengi sem lánsgreiðslurnar eru lægri en sparnaðurinn á rafmagnsreikningunum, þá er verkefnið jákvætt hvað varðar sjóðstreymi frá fyrsta degi. | Vaxtaþróun árið 2026 gæti haft áhrif á nettósparnað og arðsemi fjárfestingar. | Fyrirtæki sem vilja eignarhaldsávinning en þurfa að halda eftir reiðufé fyrir kjarnastarfsemi. |
| Rafkaupssamningur (PPA) / Leigusamningur | Þriðji aðili á kerfið og selur hreina orku til fyrirtækisins á föstu verði, lægra en veitan. Enginn upphafskostnaður. Verktakinn sér um allan rekstur og viðhald. | Fyrirtækið missir skattaafsláttinn og eignarhækkunina. Langtímasparnaður er lægri en eignarhaldið. | Rekstrarfélagasamtök, skólar eða fasteignasjóðir sem geta ekki nýtt sér skattaafslátt eða vilja ekki bera ábyrgð á eignarhaldi. |
Að færa fjárhagslíkön yfir í raunveruleikann krefst breytinga á áherslum: frá einföldum verðsamanburði yfir í áreiðanleikakönnun. Lægsta verðið á sveiflukenndum markaði er oft merki um gæðamálaviðskipti, annað hvort í formi ógreiddra kostnaðar, gjaldþrotsáhættu uppsetningaraðilans eða almennra öryggisíhluta með hvítum merkimiðum. Ákvarðanatökumenn verða að krefjast róttæks gagnsæis í efnisskránni (BOM) til að vernda langtímavirði eignarinnar. Áherslan á sérhæfða, vottaða framleiðendur, svo sem leit að vörumerkjum eins og BENY Að bjóða upp á mikilvæga vernd gegn áhættuþáttum er ekki lúxus heldur grundvallarkrafa í áhættustýringu og tryggingareglum.
Að auki beinist skynsamleg fjármagnsstefna ekki aðeins að núverandi þörfum heldur einnig að framtíð orkumála. Að tryggja að orkuverið sé framtíðartryggt, þ.e. með innviðum sem eru stærðar til að mæta þörfum. DLB-tengdur EV Hleðslutæki munu spara þér kostnað við endurbætur þegar fyrirtækjaflotar skipta um rafmagn. Með því að fara ítarlega yfir fjárhagsstöðu uppsetningaraðilans og tæknilega heilindi vélbúnaðarins geta fyrirtækjaeigendur breytt sólarorkuveri fyrir fyrirtæki ekki aðeins í kostnaðarsamt heldur einnig í langtíma, arðbært tæki til að tryggja orkuóháðni, umhverfisábyrgð og fjárhagslega skilvirkni.
© 2025 Fjárhagsleiðbeiningar fyrir sólarorku fyrir fyrirtæki – Að knýja áfram orkuóháðni fyrirtækja